Modelización financiera y auditoría de modelos
Modelos construidos para que los opere otro, porque es la única prueba que importa.
El problema de la mayoría de los modelos
La mayoría de los modelos financieros se escriben para quedar terminados, no para usarse. Funcionan el día que se entregan, en manos de quien los construyó, para la pregunta exacta que se hizo. Tres meses después alguien necesita cambiar una hipótesis y nadie se atreve a tocar el archivo.
Eso es un fallo de diseño. La modelización solía estar bien. Un modelo que solo puede operar su autor ha fallado en aquello para lo que existía.
Antes de entregar, alguien que nunca ha abierto el archivo cambia una hipótesis principal y traza su efecto hasta las salidas, sin ayuda. Si no puede, el modelo no está terminado.
Así toma forma el trabajo.
Una hipótesis, una fórmula, una decisión. Este extracto ficticio permite ver cómo se conectan y dónde pondríamos la atención al revisarlo.
Explorar las cifras en el modelo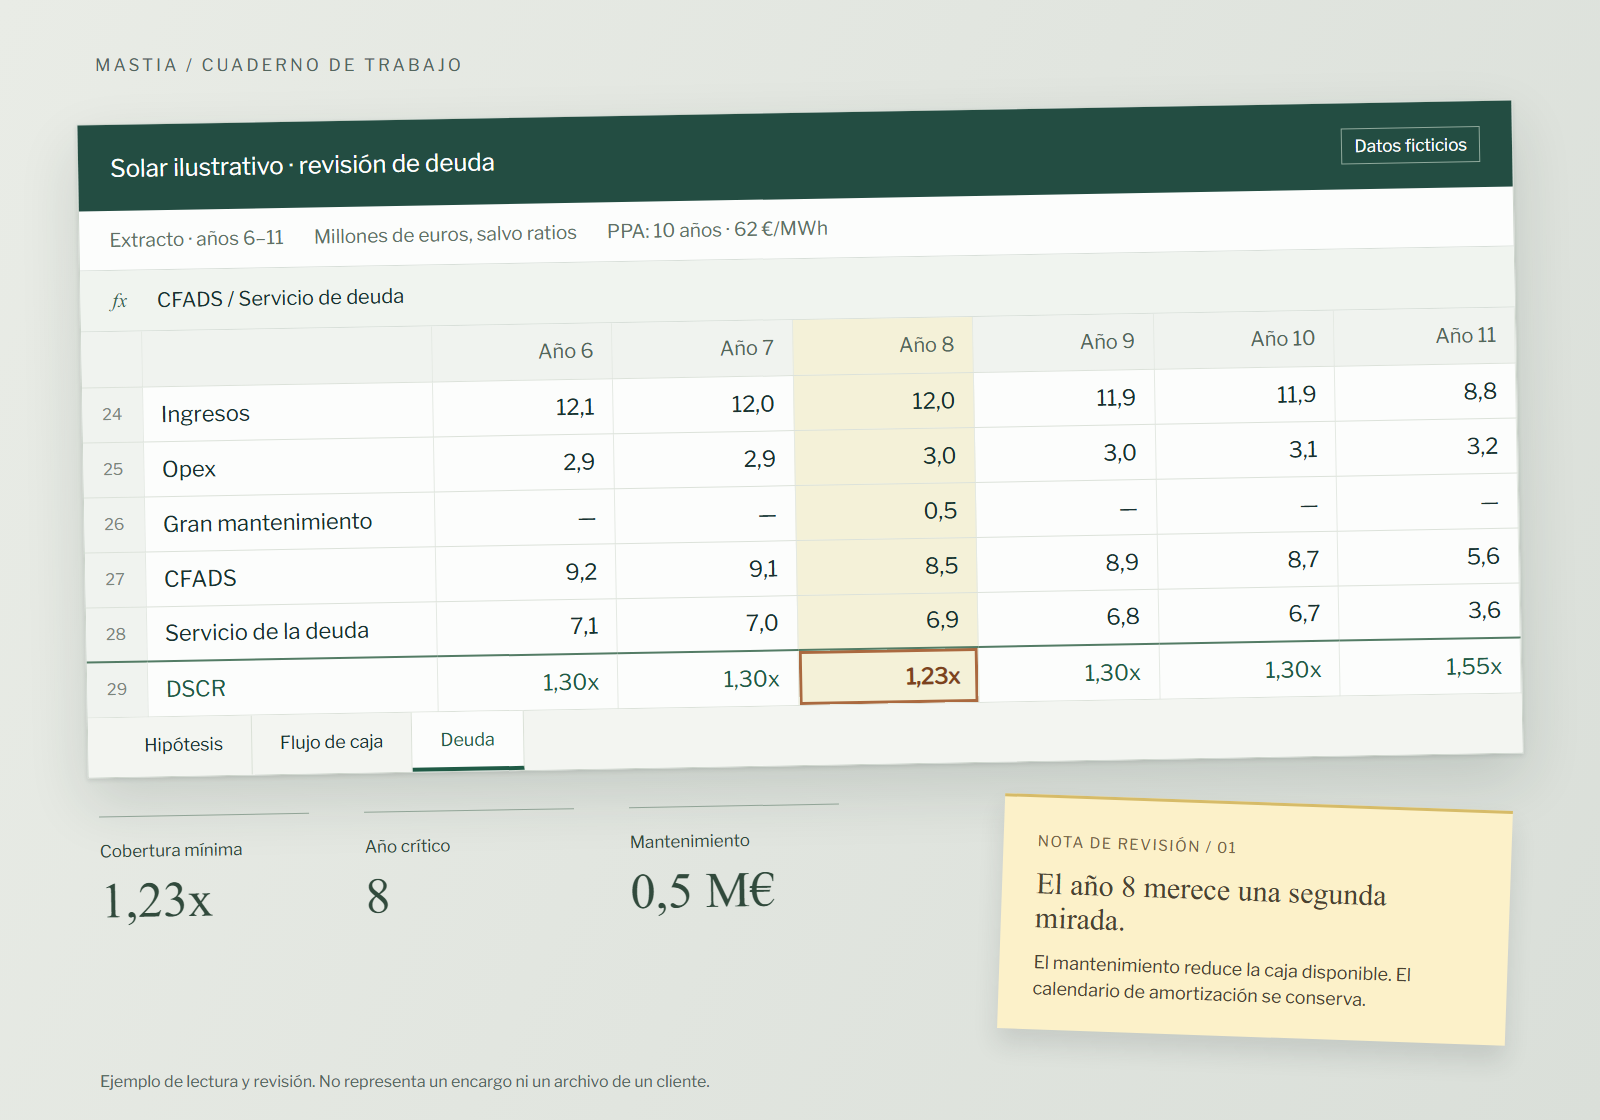 Ampliar la imagen ↗
- 01
Las hipótesis, localizables.
Precio, costes y plazo del contrato: el punto de partida queda a la vista.
- 02
Los cálculos, trazables.
De los ingresos a la caja y de la caja al servicio de deuda.
- 03
La revisión, explicada.
Señalar el año ajustado y explicar su causa ayuda a decidir qué revisar después.
Por dónde empieza un encargo de modelización
Construir
Un modelo desde una hoja en blanco, dimensionado a la decisión y no al número de pestañas que alguien espera ver.
Reconstruir
Un modelo heredado en el que nadie confía, rehecho sobre el estándar, con una conciliación que muestra cada diferencia y por qué existe.
Auditar
Una revisión independiente del modelo de otro, con los hallazgos ordenados por lo que costarían si se dejan estar.
Qué busca una revisión
Dos listas. La primera es integridad de la hoja de cálculo, que es donde viven los riesgos sin techo. La segunda es lógica de la operación, que es donde están las discusiones.
| Área | Qué aspecto tiene | Por qué importa |
|---|---|---|
| Consistencia de filas | Un periodo de una fila de veinticinco años difiere de sus vecinos | Invisible y sin techo. El defecto con más probabilidad de ser material y menos de aparecer leyendo |
| Integridad estructural | Circularidad, una hipótesis incrustada dentro de una fórmula, vínculos rotos | Divergencia silenciosa en cuanto cambia una hipótesis |
| Conciliación | El balance cuadra, el flujo de caja ata con la variación de tesorería | Un ajuste de redondeo que se ha vuelto material hace que los estados cuadren por el motivo equivocado |
| Definiciones de cobertura | El DSCR definido de una forma en el resumen y de otra en el cálculo | Holgura sobrestimada allí donde se aplica la definición más laxa |
| Indexación | Inflación aplicada sobre el año base equivocado | Se compone en silencio a lo largo de todo el plazo |
| Mecánica de sensibilidades | Un interruptor de escenario que cambia los ingresos pero no la base de costes | Sensibilidades que subestiman el efecto combinado de cambios en ingresos y costes |
| Impuestos y periodificación | Bases imponibles negativas, amortización sobre vida contable en vez de fiscal, desfases de cobro | Mueve el CFADS en los años en que el covenant está más ajustado |
| Degradación | Degradación de producción compuesta sobre la potencia nominal en vez de sobre la producción del año anterior | Subestima el declive a lo largo de veinticinco años |
| Mecánica de la deuda | Convergencia del dimensionamiento, lógica de disposiciones, base de cálculo y periodo irregular en la primera disposición, ventana de la DSRA | Cambia el DSCR mínimo justo en el punto donde se testea el covenant |
| Obsolescencia del solver | Un bloque de iteración resuelto contra hipótesis que ya han cambiado | Todas las filas de comprobación dicen que cumple mientras la respuesta está obsoleta |
Los hallazgos llegan como una lista ordenada con el efecto de cada uno sobre los números que importan, no como una hoja con todas las inconsistencias cosméticas del archivo. La idea es saber qué arreglar primero.
Que alguien lo lea antes de que sostenga la decisión
Si un compromiso real depende del archivo y nadie independiente lo ha leído, suele ser razón suficiente.